
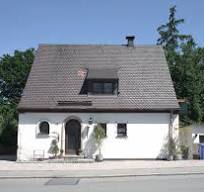
Altes Haus von privat kaufen: Chancen, Risiken und wichtige Tipps
Ein altes Haus kann viel Charme, Geschichte und Gestaltungsspielraum bieten. Wer eine Immobilie direkt von privat kauft, hat häufig persönlichen Kontakt zu den Eigentümern und kann Fragen zur Geschichte des Hauses unmittelbar klären. Gleichzeitig liegt es stärker am Käufer, Informationen sorgfältig zu prüfen und mögliche Kosten realistisch einzuschätzen. Mit guter Vorbereitung lässt sich der Kauf besser beurteilen – von der ersten Besichtigung bis zum Notartermin.
Warum ein altes Haus von privat kaufen?
Ältere Häuser unterscheiden sich oft deutlich von Neubauten: hohe Decken, besondere Grundrisse, gewachsene Gärten oder historische Details machen ihren Reiz aus. Ein Kauf von privat kann außerdem den direkten Austausch mit den Verkäufern erleichtern. Sie können beispielsweise nach früheren Renovierungen, bekannten Mängeln, der Nachbarschaft oder den laufenden Kosten fragen.
Ein Privatverkauf bedeutet jedoch nicht automatisch, dass der Kauf günstiger oder unkomplizierter ist. Auch ohne Makler müssen Kaufpreis, Zustand, Finanzierung und Vertragsunterlagen sorgfältig geprüft werden. Zudem wird der Immobilienkauf in Deutschland durch einen notariell beurkundeten Kaufvertrag abgeschlossen.
Den Zustand des Hauses gründlich prüfen
Bei älteren Immobilien können Reparatur- und Modernisierungskosten einen erheblichen Teil des Gesamtbudgets ausmachen. Eine Besichtigung sollte deshalb nicht nur dem ersten Eindruck dienen. Achten Sie besonders auf:
- Dach und Dachstuhl: Gibt es beschädigte Ziegel, Feuchtigkeit oder sichtbare Schäden am Holz?
- Keller und Fundament: Sind feuchte Stellen, Risse, muffiger Geruch oder Ausblühungen erkennbar?
- Fassade und Fenster: Wie ist der bauliche Zustand, und wann wurden Fenster oder Außenflächen zuletzt erneuert?
- Heizung und Leitungen: Wie alt sind Heizungsanlage, Stromleitungen sowie Wasser- und Abwasserrohre?
- Innenräume: Gibt es Hinweise auf Schimmel, Setzungen, undichte Stellen oder frühere Wasserschäden?
Eine einzelne Besichtigung ersetzt keine fachliche Prüfung. Bei Unsicherheiten ist es sinnvoll, eine unabhängige Bausachverständige oder einen Bausachverständigen hinzuzuziehen. Fachleute können Mängel erkennen, den Sanierungsbedarf besser einordnen und eine Grundlage für die weitere Kostenplanung schaffen.
Unterlagen vor dem Kauf anfordern
Bitten Sie die Verkäufer frühzeitig um wichtige Dokumente. Dazu zählen – soweit vorhanden – Grundrisse, Bauunterlagen, Nachweise über Modernisierungen, Rechnungen für Reparaturen und Informationen zur Heizungsanlage. Prüfen Sie außerdem den Energieausweis und lassen Sie sich die laufenden Kosten erläutern.
Das Grundbuch gibt Auskunft über Eigentumsverhältnisse und eingetragene Rechte oder Belastungen. Je nach Immobilie können auch Baulasten, Wegerechte, Denkmalschutz oder Vorgaben aus einem Bebauungsplan relevant sein. Welche Auskünfte im Einzelfall benötigt werden, hängt vom Grundstück und vom geplanten Vorhaben ab.
Sanierungskosten realistisch kalkulieren
Der Kaufpreis ist nur ein Teil der Gesamtkosten. Berücksichtigen Sie neben den üblichen Kaufnebenkosten auch einen ausreichend großen finanziellen Puffer für Reparaturen und Modernisierungen. Je nach Objekt können etwa die Erneuerung der Heizung, eine bessere Dämmung, neue Fenster oder Arbeiten an Dach und Leitungen erforderlich sein.
Lassen Sie sich Kostenschätzungen möglichst schriftlich geben und vergleichen Sie mehrere Angebote. Planen Sie außerdem Zeit für die Arbeiten ein: Bei älteren Häusern können während der Sanierung weitere Mängel sichtbar werden. Eine Reserve hilft, auf unerwartete Ausgaben reagieren zu können, ohne die Finanzierung sofort neu organisieren zu müssen.
Direkt mit den Eigentümern verhandeln
Ein Privatverkauf ermöglicht oft ein persönliches Gespräch über Preis, Übergabetermin und mitverkaufte Gegenstände. Bereiten Sie sich auf Verhandlungen vor: Informieren Sie sich über vergleichbare Immobilien in der Gegend und dokumentieren Sie erkennbare Mängel sowie absehbare Arbeiten. Eine sachliche Einschätzung wirkt überzeugender als ein pauschaler Preisvorschlag.
Klären Sie wichtige Absprachen eindeutig. Was bleibt im Haus? Wann erfolgt die Übergabe? Welche Mängel oder Schäden sind den Verkäufern bekannt? Vereinbarungen, die für den Kauf wesentlich sind, sollten nicht nur mündlich getroffen werden. Besprechen Sie mit dem Notariat, wie relevante Punkte korrekt in den Kaufvertrag aufgenommen werden können.
Finanzierung und Kaufvertrag
Bevor Sie sich verbindlich festlegen, sollten Sie die Finanzierung mit einer Bank oder einem Finanzierungsberater abstimmen. Kalkulieren Sie dabei nicht nur den Kaufpreis, sondern auch Kaufnebenkosten und absehbare Sanierungen. Eine Finanzierungsbestätigung kann zudem helfen, gegenüber den Verkäufern Verlässlichkeit zu zeigen.
Der Kaufvertrag wird von einem Notar oder einer Notarin vorbereitet und beurkundet. Lesen Sie den Vertragsentwurf rechtzeitig und klären Sie offene Fragen vor dem Termin. Achten Sie unter anderem auf den Kaufgegenstand, den Kaufpreis, den Übergabetermin und die Regelungen zu Belastungen. Der Notartermin sollte nicht der erste Moment sein, in dem Sie sich mit den Vertragsinhalten befassen.
Fazit: Gut vorbereitet zum passenden Altbau
Ein altes Haus von privat zu kaufen kann eine gute Möglichkeit sein, eine Immobilie mit Charakter zu finden und direkt mit den Eigentümern ins Gespräch zu kommen. Entscheidend ist, den Zustand des Hauses unabhängig prüfen zu lassen, alle verfügbaren Unterlagen einzusehen und die Kosten über den Kaufpreis hinaus zu planen. Wer sich Zeit für Besichtigungen, Finanzierung und Vertragsprüfung nimmt, kann Chancen und Risiken besser abwägen und eine fundierte Kaufentscheidung treffen.
Altes Haus von privat kaufen: 8 häufige Fragen zu Kosten, Sanierung und Auflagen
- Ist es aktuell sinnvoll, ein Haus zu verkaufen?
- Was muss ich beim Kauf eines Altbaus beachten?
- Wie viel kostet ein Haus ohne Grundstück?
- Was ist ein 50 Jahre altes Haus Wert?
- Kann man mit 2000 € netto ein Haus kaufen?
- Kann man mit 100.000 ein Haus sanieren?
- Was muss man sanieren, wenn man ein altes Haus kauft?
- Welche Auflagen habe ich, wenn ich ein altes Haus kaufe?
Ist es aktuell sinnvoll, ein Haus zu verkaufen?
Ob es aktuell sinnvoll ist, ein Haus zu verkaufen, hängt vor allem von Lage, Zustand, Nachfrage und Ihrer persönlichen Situation ab – einen pauschal besten Verkaufszeitpunkt gibt es nicht. Bei einem alten Haus können ein realistischer Angebotspreis, aussagekräftige Unterlagen und eine transparente Darstellung des Sanierungsbedarfs entscheidend sein. Lassen Sie den Marktwert vorab einschätzen und vergleichen Sie mögliche Verkaufserlöse mit den Kosten und dem Aufwand weiterer Modernisierungen. Wenn der Preis zu Ihren Erwartungen passt und ein Verkauf mit Ihren Plänen vereinbar ist, kann auch jetzt ein guter Zeitpunkt sein.
Was muss ich beim Kauf eines Altbaus beachten?
Beim Kauf eines Altbaus sollten Sie den baulichen Zustand sorgfältig prüfen lassen – insbesondere Dach, Keller, Fassade, Heizung, Leitungen und mögliche Feuchtigkeitsschäden. Lassen Sie sich vorhandene Bau- und Modernisierungsunterlagen sowie den Energieausweis zeigen und fragen Sie nach bekannten Mängeln und früheren Reparaturen. Eine unabhängige Begutachtung durch eine Bausachverständige oder einen Bausachverständigen kann helfen, den Sanierungsbedarf und die zu erwartenden Kosten realistisch einzuschätzen. Planen Sie neben dem Kaufpreis auch Kaufnebenkosten und eine finanzielle Reserve für unerwartete Arbeiten ein. Klären Sie außerdem Grundbuch, mögliche Belastungen und wichtige Vereinbarungen vor der notariellen Beurkundung.
Wie viel kostet ein Haus ohne Grundstück?
Einen festen Preis für ein Haus ohne Grundstück gibt es nicht: Er hängt unter anderem von Wohnfläche, Bauweise, Alter, Zustand und Ausstattung ab. Bei einem Neubau werden die Kosten häufig pro Quadratmeter kalkuliert; zusätzlich können Ausgaben für Transport, Fundament und Anschlüsse anfallen. Beim Kauf eines bestehenden alten Hauses von privat werden Haus und Grundstück in der Regel zusammen verkauft, da sie rechtlich meist miteinander verbunden sind. Ein separater Erwerb ist eher ein Sonderfall, etwa bei einem Erbbaurecht oder einem versetzbaren Gebäude. Prüfen Sie deshalb genau, was im Angebot enthalten ist und welche zusätzlichen Kosten entstehen.
Was ist ein 50 Jahre altes Haus Wert?
Der Wert eines 50 Jahre alten Hauses lässt sich nicht allein am Baujahr festmachen. Entscheidend sind vor allem Lage, Grundstücksgröße, Wohnfläche, Zustand und bereits durchgeführte Modernisierungen – etwa an Dach, Heizung, Fenstern und Leitungen. Auch Energieeffizienz, mögliche Baumängel und die Nachfrage am örtlichen Immobilienmarkt beeinflussen den Preis. Für eine realistische Einschätzung sollten Sie vergleichbare Immobilien heranziehen und bei Bedarf eine unabhängige Wertermittlung durch eine Fachperson beauftragen.
Kann man mit 2000 € netto ein Haus kaufen?
Mit 2.000 € netto im Monat kann ein Hauskauf grundsätzlich möglich sein, ist für eine alleinstehende Person aber oft eine Herausforderung. Entscheidend sind neben dem Kaufpreis die Höhe des Eigenkapitals, bestehende Kredite und die monatlichen Lebenshaltungskosten. Auch Kaufnebenkosten wie Grunderwerbsteuer, Notar und Grundbuch sowie mögliche Sanierungen müssen eingeplant werden. Bei einem alten Haus können notwendige Reparaturen die Finanzierung zusätzlich belasten. Realistisch wird der Kauf eher bei einem günstigen Objekt, viel Eigenkapital oder einem zweiten Einkommen. Lassen Sie vor der Suche von einer Bank prüfen, welche Darlehensrate zu Ihrem Budget passt, und kalkulieren Sie einen finanziellen Puffer ein.
Kann man mit 100.000 ein Haus sanieren?
Ja, mit 100.000 Euro kann sich ein älteres Haus durchaus teilweise oder – bei gutem Zustand und begrenztem Umfang – umfassend sanieren lassen. Entscheidend sind Größe, Bauzustand, gewünschter Standard und regionale Handwerkerpreise: Müssen etwa Dach, Heizung, Elektrik, Leitungen und Fenster gleichzeitig erneuert werden, reicht das Budget oft nicht aus. Lassen Sie das Haus vor dem Kauf von einer unabhängigen Fachperson prüfen, holen Sie Kostenvoranschläge ein und planen Sie eine Reserve für unerwartete Arbeiten ein. So lässt sich besser einschätzen, welche Maßnahmen mit 100.000 Euro realistisch sind und ob die Gesamtkosten zur Finanzierung passen.
Was muss man sanieren, wenn man ein altes Haus kauft?
Was bei einem alten Haus saniert werden muss, hängt vor allem vom Baujahr, dem Zustand und früheren Modernisierungen ab. Häufig sollten Dach, Fassade, Keller und Fenster auf Schäden oder Feuchtigkeit geprüft werden; auch Heizungsanlage, Elektroinstallation sowie Wasser- und Abwasserleitungen können erneuerungsbedürftig sein. Zusätzlich können Dämmung, Schimmelbeseitigung oder Arbeiten an der Statik anstehen. Vor dem Kauf empfiehlt sich eine unabhängige Begutachtung durch eine Bausachverständige oder einen Bausachverständigen, damit notwendige Maßnahmen und Kosten realistisch eingeschätzt werden können. Je nach Gebäude können außerdem gesetzliche Anforderungen an energetische Sanierungen gelten.
Welche Auflagen habe ich, wenn ich ein altes Haus kaufe?
Welche Auflagen gelten, hängt vom Zustand und Standort des Hauses ab. Nach dem Gebäudeenergiegesetz (GEG) müssen neue Eigentümer bestimmter Ein- und Zweifamilienhäuser innerhalb von zwei Jahren nach dem Eigentumsübergang unter Umständen ungedämmte Heizungs- und Warmwasserrohre in unbeheizten Räumen sowie die oberste Geschossdecke oder das Dach nachrüsten; auch für bestimmte ältere Heizkessel gelten Austauschpflichten, wobei Ausnahmen möglich sind. Bei denkmalgeschützten Gebäuden können besondere Regeln gelten, und Umbauten oder Nutzungsänderungen benötigen je nach Vorhaben eine Genehmigung. Lassen Sie vor dem Kauf durch eine Fachperson prüfen, welche Pflichten konkret bestehen, und fragen Sie bei der zuständigen Baubehörde beziehungsweise der Denkmalbehörde nach.